Få styr på din økonomi: guide til overblik uden regneark
Få styr på din økonomi uden regneark: skab overblik, gennemgå faste udgifter, byg en buffer og følg op med en budget app.
Af Bliss Budget
Om udgiver, kilder og rettelser
At få styr på økonomien handler sjældent om at blive ekspert i regneark. Det handler om at se, hvor pengene går, finde de største læk og bygge en simpel rutine, du faktisk holder.
Her er 8 trin, du kan tage ét ad gangen. Du behøver ikke gøre det hele på en weekend: start med overblikket, og byg videre derfra.
Trin 1: Få overblik over ind og ud
Start med at se de seneste tre måneders transaktioner. Kig efter løn, husleje, mad, transport, abonnementer og uforudsete poster. Det giver et realistisk billede, før du sætter mål.
Del udgifterne i to bunker: faste udgifter, der kommer hver måned eller hvert kvartal (husleje, forsikringer, lån, abonnementer), og variable udgifter, som du selv styrer (mad, tøj, fritid). Det, der er tilbage af lønnen, når de faste udgifter er betalt, er dit rådighedsbeløb, og det er det tal, dit budget skal bygge på. Læs mere om hvordan du beregner dit rådighedsbeløb.
Trin 2: Gennemgå dine faste udgifter
Faste udgifter føles låste, men det er ofte her, du sparer mest med mindst besvær, fordi en ændring virker hver eneste måned. Gå listen igennem mindst én gang om året:
- Abonnementer: streaming, apps, fitness og medlemskaber, du ikke længere bruger. Se vores guide til at holde styr på dine abonnementer.
- Forsikringer: tjek for dobbeltdækning, fx en rejseforsikring, du allerede har via dit kreditkort, og om dækningen stadig passer til dit liv.
- Mobil og internet: mange betaler for mere data eller hastighed, end de bruger.
- Strøm: priserne svinger, og det kan betale sig at sammenligne elselskaber. Se hvordan du sparer penge på strøm.
- A-kasse og fagforening: overvej, om du får nok ud af medlemskabet, og husk, at kontingentet giver fradrag i skat.
- Lån: har du flere lån, så se, om nogle af dem kan samles eller betales ud.
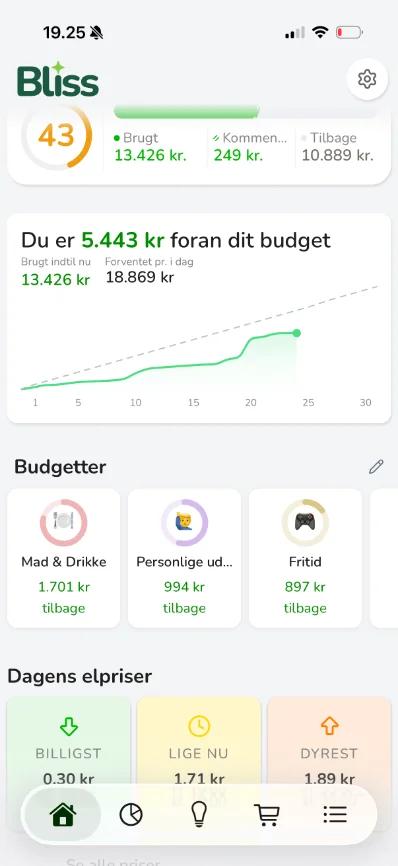
Bliss sammenligner automatisk din el- og mobilaftale med markedet, så du kan se, om du betaler for meget.
Trin 3: Find de største læk
Når de faste udgifter er på plads, er det de små, gentagne beløb, der løber. En kaffe på vejen, en ekstra tur i supermarkedet og impulskøb online fylder ikke meget hver for sig, men lægger sig hurtigt sammen over en måned.
Dagligvarer er ofte den største variable post. Planlæg ugens måltider, køb ind efter liste, og hold øje med tilbud. Se vores guide til at spare penge på dagligvarer.
Trin 4: Sæt et enkelt budget
Du behøver ikke et komplekst system. Et realistisk budget med få kategorier er bedre end et perfekt regneark, du aldrig åbner. Start med dit rådighedsbeløb, og fordel det på 5 til 8 kategorier, fx mad, transport, fritid, tøj og opsparing. Sæt opsparingen ind som en fast post i starten af måneden, ikke som det, der er tilbage til sidst. Læs vores detaljerede budget guide, hvis du vil i dybden.
Trin 5: Byg en buffer
En buffer er penge, du har sat til side til det uventede: en tandlægeregning, en ødelagt vaskemaskine eller en måned med lavere indtægt. Uden buffer ender selv små overraskelser ofte på kreditkortet. Start småt, fx med et fast beløb hver måned, og hold pengene på en separat konto, så de ikke bliver brugt i farten. En ofte brugt tommelfingerregel er at have tre måneders faste udgifter stående, men det vigtigste er at komme i gang.
Trin 6: Tag fat på gæld
Har du gæld, så start med et overblik: hvem skylder du, hvor meget, og hvad koster hvert lån i renter og gebyrer. Betal af på det dyreste lån først, mens du betaler minimumsbeløbet på resten. Undgå at dække et hul med et nyt kviklån, fordi høje renter og gebyrer hurtigt gør gælden større.
Føler du, at gælden vokser dig over hovedet, så søg hjælp tidligt. Flere frivillige organisationer tilbyder gratis rådgivning om gæld og økonomi, og jo før du tager fat, jo flere muligheder har du.
Trin 7: Automatisér opfølgningen
Jo mindre du skal huske, jo bedre holder planen. Saml de faste regninger på en budgetkonto via Betalingsservice, og lav en fast overførsel til din opsparing og buffer samme dag, som lønnen kommer.
En budget app med Open Banking kan hente transaktioner automatisk, så du bruger tid på beslutninger i stedet for indtastning. Læs hvad Open Banking er i Danmark, hvis du er usikker på sikkerheden.
Trin 8: Lav en fast rutine
Overblik er ikke noget, du får én gang. Sæt 10 minutter af hver uge til at kigge på, hvad der er brugt, og hvad der er tilbage, og tag en grundigere gennemgang ved månedens afslutning. I Bliss får du en månedlig gennemgang af din økonomi, som gør det nemt.
Vil du spare på mad, strøm eller abonnementer, så vælg ét fokusområde i 30 dage. Små, gentagne forbedringer slår store, kortvarige beslutninger.
Se Bliss Budget som budget app til hverdagen, eller hent appen i App Store.
Relaterede artikler
Budget apps
Bedste budget apps i Danmark 2026
Sammenlign de bedste budget apps i Danmark: Bliss, Lunar Budget, Lommebudget og Spendee på bankforbindelse, funktioner og pris. Opdateret oktober 2026.
8 min.
Budget apps
Sådan skifter du fra Spiir til Bliss Budget
Importér allerede eksporterede Spiir-filer i Bliss Budget. Find de nødvendige CSV-filer, gennemgå importen og forbind din bank efter Spiirs lukning.
3 min.
Budget apps
Spiir lukkede 8. juni 2026: det bedste Spiir alternativ
Spiir lukkede 8. juni 2026. Se hvorfor, hvad det betyder for dit overblik, og hvordan du tager din Spiir-historik med til en ny budget app.
6 min.